
Nota importante: La siguiente información se presenta a título strictly informativo y educativo. No reemplaza los manuales oficiales de derecho marítimo, leyes ni ordenanzas vigentes emitidas por la autoridad marítima competente (Prefectura Naval Argentina o los Artículos 408 al 470 de la Ley de Navegación N° 20.094).
Salir al mar implica enfrentarse a la naturaleza. Pero en la navegación —ya sea comercial o deportiva— un temporal o un abordaje accidental no solo ponen a prueba tus conocimientos de maniobra, sino también el patrimonio que invertiste en tu embarcación.
Según el Artículo 408 de la Ley de Navegación N° 20.094, el seguro marítimo es un contrato comercial basado esencialmente en el principio de indemnización. A diferencia de un seguro terrestre común, se rige bajo principios centenarios de la legislación naval donde la buena fe, los Clubes P&I y figuras como la Acción de Abandono determinan si recuperarás tu dinero o lo perderás todo.
1. El Pilar Inquebrantable: La Buena Fe (Uberrimae Fidei)
A diferencia de los contratos terrestres convencionales de adhesión, el seguro marítimo exige una transparencia total por ambas partes.
- Principio Sin Lucro: La indemnización jamás puede ser una fuente de ganancia; es estrictamente la medida exacta del daño o gasto sufrido.
- Reticencia u Omisión: Si ocultas una falla estructural en el barco, una modificación de motor no declarada o una zona de navegación no autorizada, la póliza queda nula de pleno derecho.
Tip de Seguridad Financiera: Guarda siempre copias de las inspecciones de casco, certificaciones de elementos de seguridad de Prefectura y facturas de mantenimiento del motor. Ante un siniestro, la aseguradora verificará el estado de navegabilidad previa.
2. Póliza de Casco vs. Clubes P&I: ¿Quién Cubre Qué?
En el ecosistema naval existen dos grandes escudos de protección:
A) Seguro de Casco y Maquinaria
Es la póliza clásica que cubre los elementos transportadores: la estructura del barco, el motor, la arboladura, el aparejo y los artefactos navales. Te protege frente a perils of the sea (riesgos de mar) como naufragio, abordaje, varadura, incendio o tempestad.
B) Clubes de Protección e Indemnización (P&I)
Nacieron porque las pólizas de casco tradicionales no cubren el 100% de los daños a terceros o responsabilidades civiles por vertidos, lesiones a la tripulación o colisiones complejas. Los P&I son cooperativas mutuales de armadores y propietarios que absorben los riesgos excluidos mediante cuotas comunitarias (calls).
3. Acción de Avería vs. Acción de Abandono: Dos Caminos ante el Siniestro
Cuando sufres un daño grave contemplado entre los Artículos 408 y 470 de la Ley de Navegación 20.094, la ley te concede dos acciones legales para cobrar la indemnización:
                     ┌─── Acción de Avería ───► Repara el daño / Mantiene la propiedad del barco
 Opción de Reclamo ──┤
                     └─── Acción de Abandono ─► Transfiere la propiedad al asegurador / Cobra indemnización total
- Acción de Avería: Exiges que la aseguradora pague los costos exactos de reparación o repuesto para volver a dejar el barco en su estado original.
- Acción de Abandono: Es una figura jurídica única del derecho marítimo. Transfieres de forma irrevocable el derecho de propiedad del buque o restos al asegurador. A cambio, exiges el pago total de la suma asegurada, como si la nave se hubiera perdido totalmente.
¿Cuándo se puede aplicar el Abandono? Solo en situaciones extremas contempladas por la ley (Art. 455 a 466: pérdida total efectiva, innavagabilidad absoluta o cuando el costo de recuperación y reparación supere el valor asegurado de la nave).
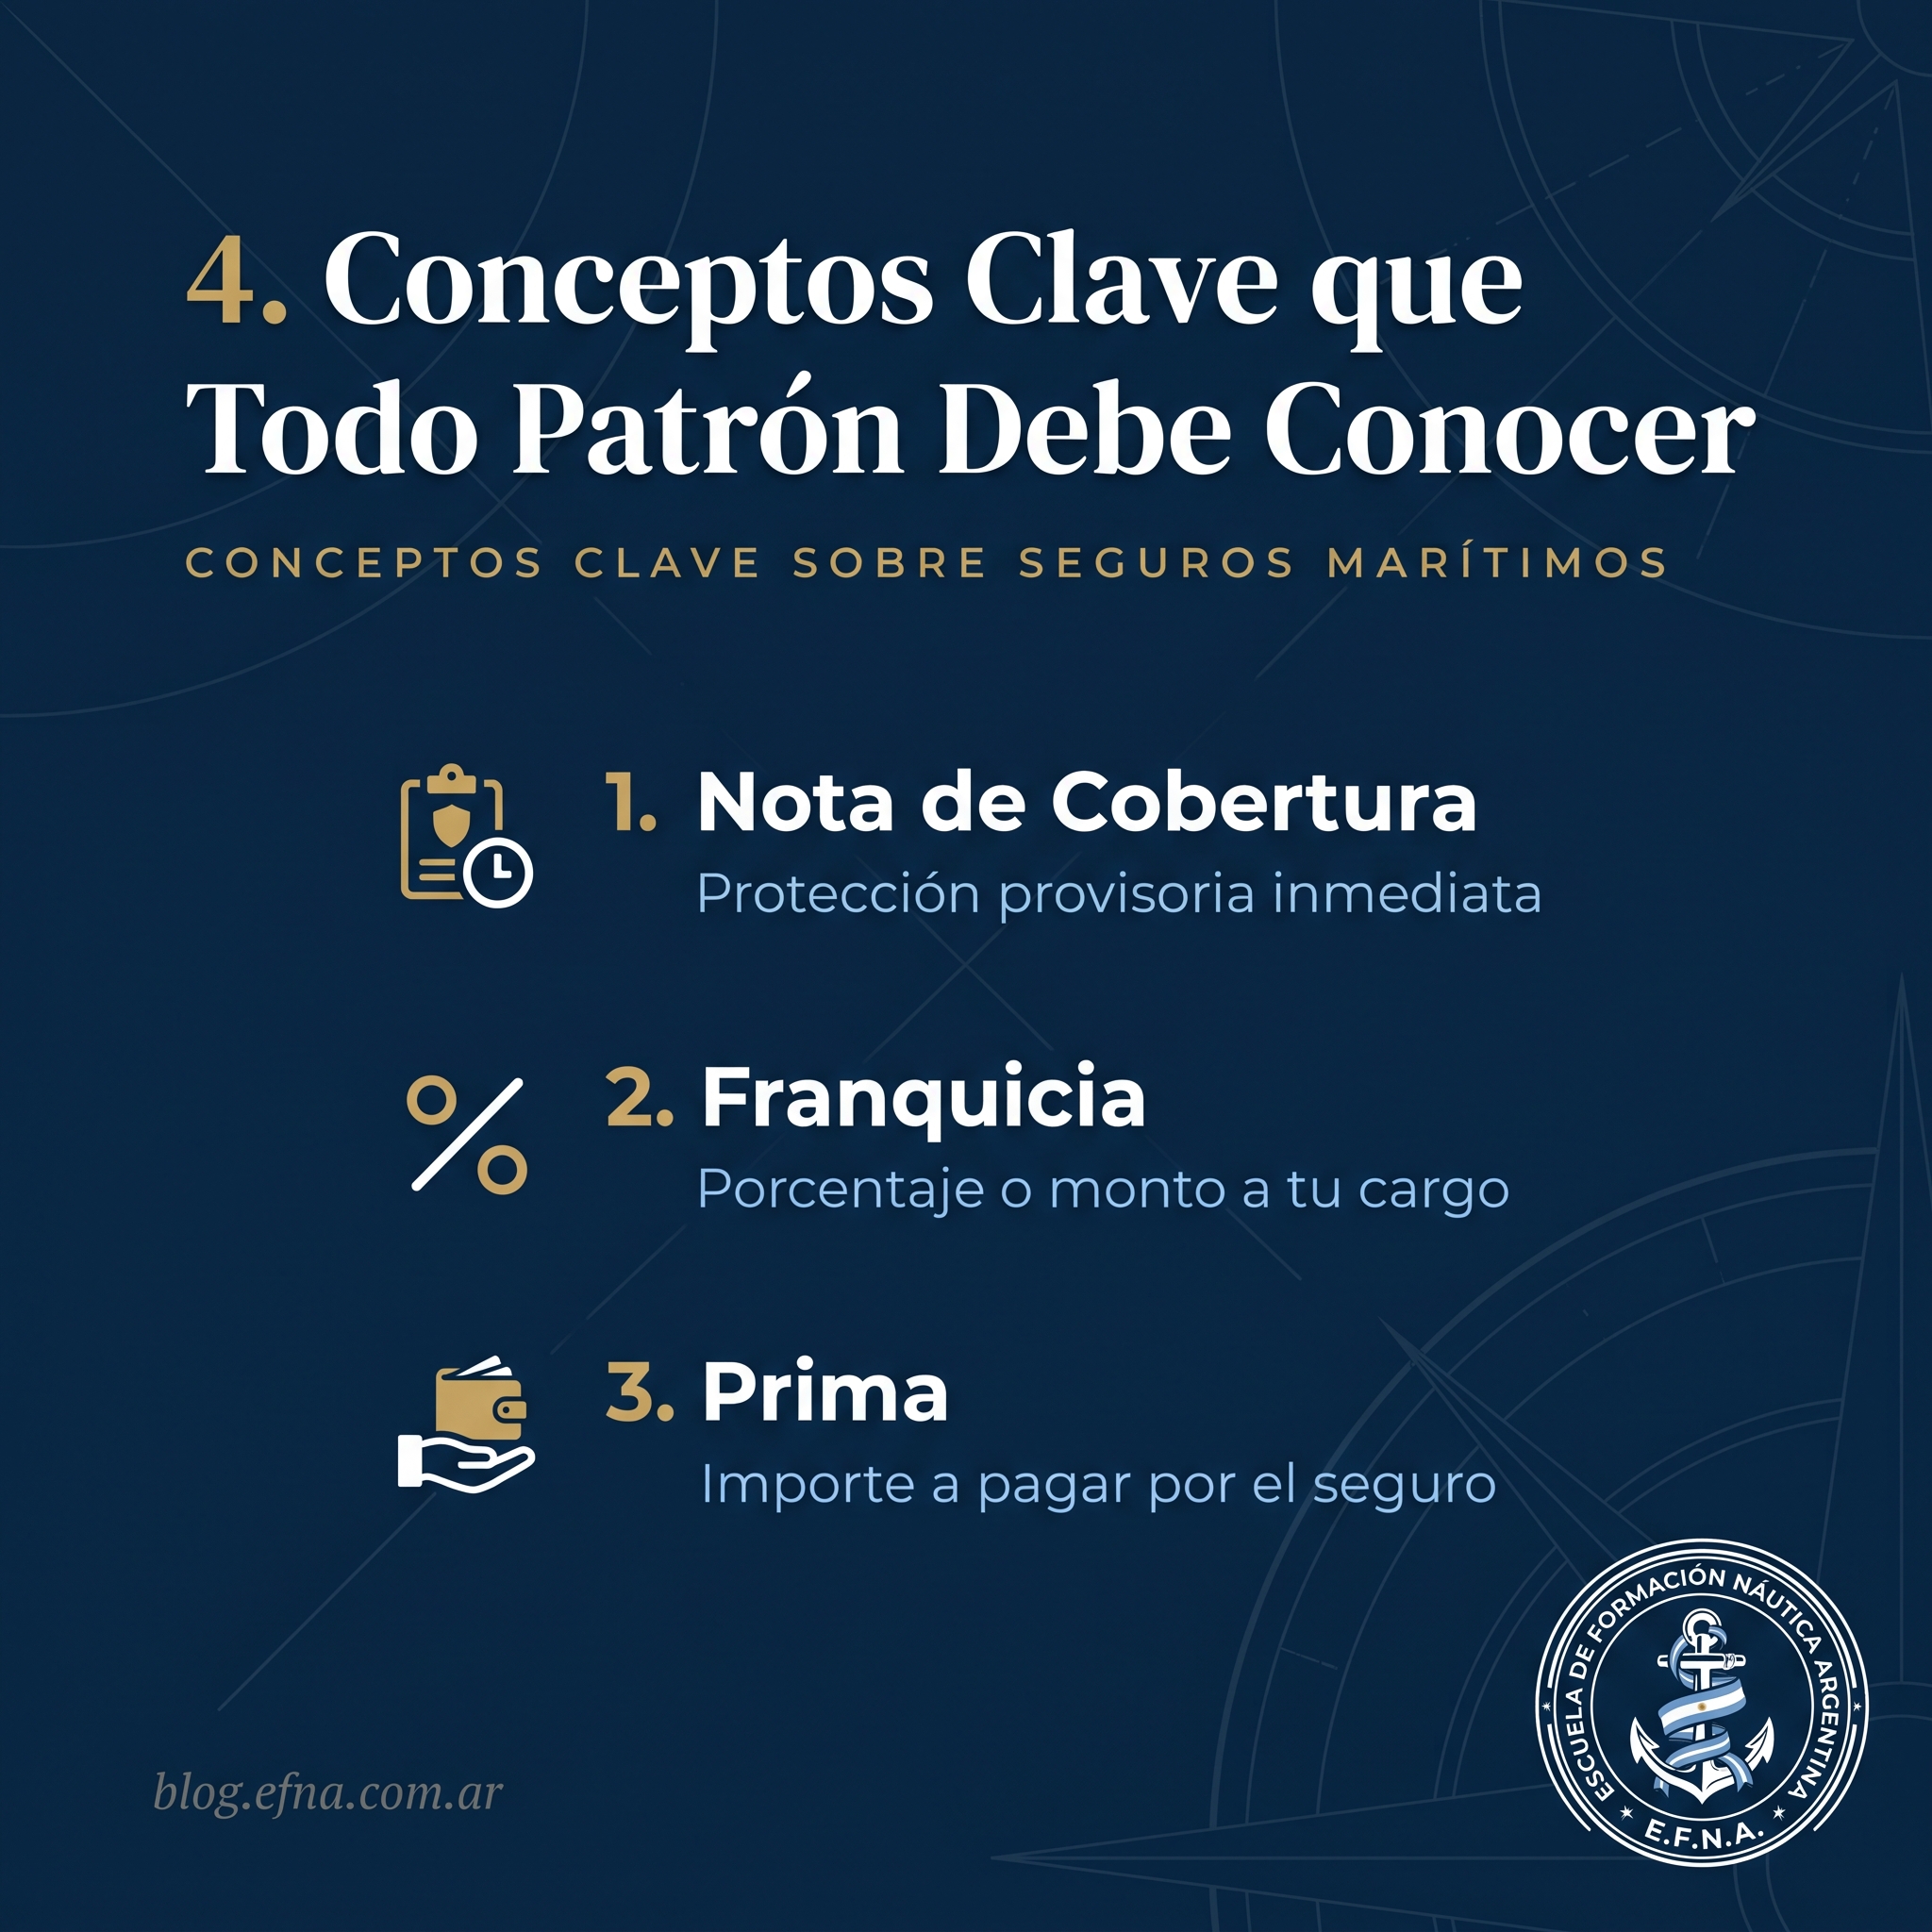
4. Conceptos Clave que Todo Patrón Debe Conocer
- Nota de Cobertura: Documento provisorio emitido por la aseguradora que te otorga protección inmediata mientras se confecciona la póliza definitiva.
- Franquicia: Es el porcentaje del daño o monto fijo que queda a tu cargo ante un siniestro. A mayor franquicia, menor suele ser el valor de la prima anual.
- Prima: El importe que pagas por el seguro. Si dejas de pagarla, la aseguradora puede rescindir el contrato o iniciar acciones judiciales.
Errores Frecuentes al Contratar y Reclamar un Seguro Náutico
- Error #1: Olvidar declarar la zona real de navegación. Navegar fuera del área límite estipulada en la póliza (ej. cruzar a Colonia o Punta del Este sin el endoso correspondiente) anula la cobertura ante cualquier imprevisto.
- Error #2: Confundir pérdida parcial con abandono. Intentar hacer “acto de abandono” por una rotura menor de palo o motor sin cumplir las causales legales de la Ley de Navegación (Arts. 455 a 466).
- Error #3: No tomar medidas urgentes de salvamento. Tras un siniestro, la ley te obliga a actuar con absoluta diligencia para evitar que el daño aumente. Ignorar el barco varado puede considerarse negligencia y perjudicar el reclamo.
Descubre cómo funciona el seguro marítimo bajo los Art. 408 a 470 de la Ley de Navegación N° 20.094, los Clubes P&I y la diferencia entre Acción de Avería y de Abandono.
¿Sabes qué hacer si escuchas SILENCE MAYDAY en el VHF? Descubre el código de silencio radial, cómo usar PRUDENCE y cuándo volver a transmitir con SILANCE FINI.
Descubre cómo funciona el SECONADE y los canales de VHF obligatorios para la navegación deportiva en Argentina. Evita multas y navega seguro.
Domina las Reglas de Rumbo y Gobierno del RIPA. Aprende a calcular el riesgo de abordaje, navegar en canales angostos y evitar los errores más comunes en el agua.
Descubre cómo funciona realmente el timón de tu embarcación. Evita errores comunes al maniobrar, aprende sobre el ángulo crítico y mejora tu seguridad a bordo.
Descubre la física oculta detrás de las olas y el rolido. Aprende cómo afectan el período de balance, el par de estabilidad y evita los errores más peligrosos en el mar.